


Fotó: Pixabay.com
Ugyan a Pénzügyi Felügyelet (ASF) legfrissebb jelentése szerint 21 százalékkal bővült tavaly a Romániában megkötött életbiztosítások állománya, még mindig igen alacsony azoknak az aránya, akik hasonló kötvényeket kötnek. Döntő ok az alacsony vásárlóerő.
2018. április 13., 11:502018. április 13., 11:50
2018. április 13., 12:022018. április 13., 12:02
Valamivel több, mint ötödével, vagyis 21 százalékkal nőtt tavaly a Romániában megkötött életbiztosítások állománya a biztosítási piacért is felelős Pénzügyi Felügyelet (ASF) legfrissebb jelentése szerint. A szakemberek szerint azonban még
Kijelentésüket alátámasztja a statisztika is, ami szerint tavaly 24 százalékkal nőtt a hitelfelvételhez szükséges életbiztosítások állománya. Sokan döntenek ugyanakkor úgy, hogy egy befektetéssel egybekötött, úgynevezett unit linked típusú biztosítást kötnek meg – ezek száma 2017-ben 17 százalékkal bővült. Sokan határoztak ugyanakkor úgy, hogy kilépnek a hasonló konstrukcióból, 2016-hoz képest 40,53 százalékkal nőtt a visszavásárolt kötvények aránya.
A romániai biztosítási piac alig 25 százalékát teszik ki az életbiztosítások – jelentette ki tegnap a Krónika megkeresésére Biró Albin, a Pénzügyi Felügyelet (ASF) tagja. Mint magyarázta, a piacon 70-80 százalékos az általános biztosítások aránya, ennek is jelentős részét a kötelező biztosítások jelentik. A szakember meglátása szerint ez egy torz állapot, hiszen a nyugati országokban általában éppen fordítva alakulnak ezek az arányok. Ausztriában például tízszerese a biztosítási piac a romániainak, és ott éppen az életbiztosítások teszik ki a jelentős hányadát, meghaladva a 70 százalékot. Ez azt is jelentheti, hogy
„Amíg a középosztály, amely megengedheti magának, hogy az élete és a vagyona biztonságára gondoljon, nem izmosodik meg jobban, nem is számíthatunk ezen a téren látványos változásra” – szögezte le az ASF tagja.
Mint rámutatott, éppen amiatt, hogy szűk a piac, a biztosítótársaságok is nehezen találnak rést. Azok a társaságok, amelyek a kilencvenes évek derekán betörtek, ma is uralják a piacot, az utólag próbálkozók nem jártak sikerrel.
az országból. Biró Albin tapasztalatai szerint ebben az ágazatban az első öt évben általában nincs is nyereség, az első év bevételét például teljes egészében odaadják az ügynöknek. A szakértő szerint előrelépés volt, hogy az általános és az életbiztosítást teljesen különválasztották, még ha egy is a tulajdonos, két céget kell bejegyeztetnie a kétféle tevékenységre. Erre azért volt szükség, mert
„Ha a két tevékenység között van átjárhatóság, nagy a kísértés, hogy a sürgős, egy évre szóló kiadásokat ebből az alapból egészítsék ki, ezért kellett szétválasztani” – részletezte Biró Albin. Elmondta, a felügyelet az életbiztosításokkal történő adócsalást is sikeresen visszaszorította, korábban előfordult, hogy a cég átutalta a pénzt a megtakarításjellegű életbiztosítás-számlára, majd a kedvezményezett egy nap múlva ki is vette. Ennek úgy vetettek véget, hogy első körben egy évig, jelenleg hat hónapig kötelezően benn kell tartani a pénzt a számlán.
Biró Albin különben úgy látja, az életbiztosítások piacán visszafejlődött a klasszikus változat, amikor baj esetén fizet a biztosító nagyobb összeget, és erőre kapott a befektetésjellegű életbiztosítás, amikor az összeg egy részét különböző befektetésekkel kamatoztatják, és csak egy része fedezi a kockázatvállalást. Hasonló tapasztalatokról számolt be a Krónikának Lőrincz Lehel, a sepsiszentgyörgyi Transilvania Broker ügyvezetője. Mint ecsetelte,
Minél több kockázat szerepel a szerződésben, annál kevesebb pénz kerül a gyűjtőszámlára, ezt sokan nehezen értik meg, részletezte a bróker. Elmondta, amikor a szerződés lejártával visszavásárolják az összeget, sokan arra számítanak, hogy a teljes befizetett összeget visszakapják, holott a kockázatokat fedező rész nem kerül a befektetési alapba. Lőrincz Lehel kifejtette, a hiteligénylések növekedésével emelkedett az életbiztosítások száma is, hiszen nagyon sok hitelszerződés feltétele az érvényes életbiztosítás.
Iratkozzon fel hírlevelünkre, hogy elsőként értesüljön a hírekről!
Egyre húsbavágóbb kérdés az autósok számára a közel-keleti konfliktusok és az egekbe szökő olajárak miatt: mennyibe kerül száz kilométer? Megdöbbentő számítások látnak napvilágot.
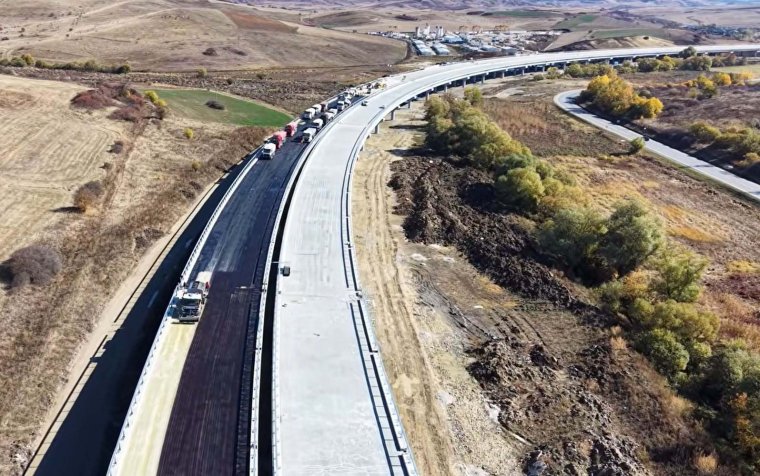
Egyre közeledik a munkálatok vége az észak-erdélyi autópálya több szakaszán is, már elkezdték az aszfaltozást a nádasszentmihályi völgyhídon.
Jelentősen rontotta Románia idei gazdasági kilátásait a Nemzetközi Valutaalap (IMF): a korábban várt növekedés helyett immár a bruttó hazai termék (GDP) 0,5 százalékos zsugorodásával számol, miközben az infláció is magasabb lehet a korábban becsültnél.

A Rail Port Románia legnagyobb szárazföldi intermodális terminálja, a kürtösi pedig a nyugati régió egyetlen vámszabad övezete.
Három hónapnyi deflációt követően, az augusztusi 6,17 százalékról szeptemberben 6,61 százalékra nőtt az éves infláció Romániában – közölte kedden az Országos Statisztikai Intézet (INS).
Mire egy termék a gyártósorról a bevásárlókosárba kerül, az ára többször is változhat.
Romániában drágultak 2025-ben a leggyorsabb ütemben a lakások európai összevetésben – derül ki Deloitte Property Index 2026 éves elemzésből.
Alkalmassá kell tenni napelemek fogadására is az új épületeket az Európai Unió irányelve szerint, azonban Románia – akárcsak a többi tagország – még nem teljesítette az elvárásokat, ezért az EU kötelezettségszegési eljárást indított.

Az Európai Unió Tanácsának soros elnökségét betöltő Írország javaslatot mutatott be szombaton, amely szerint több mint 140 milliárd euróval csökkentenék az EU következő, 2028-tól érvényes hétéves költségvetését.

Igencsak különböző méretű lakásokat vásárolhatunk 100 ezer euróból erdélyi nagyvárosokban.




 Látogatottsági adatok
szóljon hozzá!