


Újjáéledni látszik a fogyasztási hitelek piaca, miután évekre tetszhalott állapotba sodorta a gazdasági válság. Az újjáélesztés során egy fokozottan óvatos „bankárkommandó” választja ki azokat a vegytiszta, biztos jövedelemmel rendelkező, felhőtlen múltú klienseket, akik mindig pontos fizetők voltak, vagy viszonylag magas és remélhetően állandó jövedelmük van.
2014. április 11., 19:282014. április 11., 19:28
A nagyjából 2008-ban megroppanó gazdaság fellendülő ágán boldog-boldogtalan ingatlannal garantálta a hiteleit. A hitelek bedőltével viszont a bankok úgy jártak, mint a mesebeli halász, akinek a dzsinn megnövelte a férfiasságát: egy szép nagy, de eladhatatlan ingatlanparkkal maradtak. A legnagyobb hazai pénzintézet, az Erste Bank romániai leánya, a BCR például 2014 januárjára figyelemre méltó ingatlangyűjteménnyel dicsekedhetett, egy erre a célra létrehozott célportálon 1150 tömbházlakást és 870 házat kínált eladásra. De nem csak lakásokat és házakat árultak, szerepeltek a kínálatban benzinkutak, kamionok, üzlethelyiségek, állatállomány és takarmány, elfekvő ipari árukészletek, építőanyag, alapanyagok különböző iparágak számára.
Miután 2013-ra a bedőlt hitelek aránya már meghaladta a 20 százalékot, a banki tartozások 10 milliárdra nőttek, tavaly nyáron minden ötödik adós késett a hiteltörlesztéssel. Főként azok, akik deviza alapú hitelt vettek fel – arányuk megközelítette a 40 százalékot –, a kölcsönök ugyanis az árfolyamváltozások miatt drágultak. Azt is tudni érdemes, hogy a hazai bankok csupán a három hónapnál nagyobb késést sorolják a rossz hitelek kategóriájába.
Külföldi kézben a bankpiac
Idén március végén a Román Nemzeti Bank kormányzóhelyettese, Bogdan Olteanu azt jósolta, a rossz hiteleket 17 százalék alá szorítják vissza, miután megszületik az új európai beszámolási rendszer és azt alkalmazzák is. Az új rendszer előírja az állami kötvények beépítését a portfólióba. Tavaly a rossz hitelek aránya 21,8 százalékon volt a román bankrendszerben, tudtuk meg Olteanutól, aki szerint a bankok folytatják a portfóliók tisztítását, és a rossz hiteleknek csupán 5 százaléka született a válság után.
Az egységes szabályozás amiatt is fontos lehet, hogy a „román” bankrendszer korántsem román. Arra már a Wall Street Journal is felfigyelt, hogy a Románia bankrendszerét illető döntéseket Bécsben, Párizsban vagy Athénban hozzák meg, a kérdés csak az volt: miként juthatott az ország ebbe a helyzetbe? Tavaly a román banki aktívumok több mint 90 százalékát (!) már külföldiek birtokolták, szemben a 2011-es állapotokkal, amikor még csak 83 százaléknál tartottunk. A helyi piac így teljesen kiszolgáltatott azoknak a döntéseknek, amelyeket az anyabankok hoznak meg Európa különböző sarkaiban. Az osztrákok a román bankpiac 38 százalékát birtokolják, miközben otthon, Ausztriában az „idegeneknek” 27 százalék jut.
A tények ismeretében bele is nyugodhatnánk, hogy a román bankrendszer 90 százaléka külföldi kézben van, csakhogy ez nem ad választ arra, hogy miért készített a Ponta-kormány sürgősségi határozat formájában burkolt támogatáscsomagot abankok számára idén januárban. A nyilvános magyarázat szerint a politika úgy próbálja visszaszorítani a román GDP 14 százalékát kitevő évi 20 milliárd eurónyi adócsalást, hogy 10 ezer lejes kifizetési plafont vezetne be a magánszemélyek közötti tranzakciókban, fölötte pedig kötelezővé tennék a banki kifizetést. Ez pénzre lefordítva azt jelentené, hogy a határozat három forrásból 100 millió eurónyi többletrészesedéshez juttatná a romániai bankokat. A tervezett rendelkezés ugyanis várhatóan hatással lesz az ingatlanok és a gépkocsik adásvételére, érintené az elektronikus háztartási cikkeket, a bútorkereskedést és az építőanyag-raktárakat is, ezeken a piacokon 5 milliárd euró körüli készpénztranzakciók zajlanak.
Százalékok és nénikék
Az egyik forrás az ingatlantranzakció lenne, ahol egyik számláról a másikra történik az átutalás, ez az összeg 0,5 százalékába kerülne. Másik forrás a kártyás utalás: gépkocsira vagy bútorra érvényes tranzakciók esetén a bankok jutaléka 0,8–2,5 százalék, 2,5 akkor, ha a kütyü, a POS-eszköz nem a kártyát kiadó bank tulajdona, ha meg szerencsések vagyunk, akkor csak 0,8 százalékot csapnak le. A banki kifizetések esetén elmennek az átutalásonkénti 0,5 százalékig, így minden 10 ezer lejes kifizetésünk 50 lejbe kerül majd.
A bankok a kártyás kifizetések után már ma 100 millió eurónyi jutalékot sepernek be, ezt megduplázhatnák, ha elkészül a tervezet, de Pontáék „igazítottak” a bejelentésen, eltolták a határidejét, és a sorok közt mondtak valamit arról is, hogy a falusi nénikék esetén baj lehet a bankkártyás üzletekkel.
Ilyen előzmények után indult el a harc a piacon még fellelhető kliensek után. Márciusban a CEC Bank évi 9,2 százalékos kamattal kínált hitelt, miközben olyan, korábban érinthetetlennek látszó költségeket számolt fel (időlegesen), mint az elemzői és adminisztrációs jutalékok. Az ajánlat szerint egy 5 évre szóló 25 ezer lejes hitel havi részlete 520 lej lenne. Mindamellett a szakemberek rámutatnak, hogy a hitelkamatok szemmel látható csökkenésével párhuzamosan a bankárok arra is vigyáztak, hogy csökkentsék a letéti kamatokat, tehát a kamatokból származó nyereségük magas maradhasson.
A versengés oka egyértelmű: a válság éveiben a bankok mérlegéből eltűnt 1,8 millió fogyasztási hitel, a jelzálogkölcsönök meg öt év alatt szinte megduplázódtak, közel 9 milliárd euróra nőttek.
Jó kamatot kínált még a BCR (10,7) a Raiffeisen, a BRD, a Banca Româneascã és a Transilvania (11,7 százalékot), az Alpha Bank viszonylag magasat, 13,8 százalékos évi kamatú hiteleket. Egyesek kampányokba is kezdtek, mint például a Raiffeisen, igaz, csak magas, 7 ezer euró feletti összegeknél kínálnak 10 százalékos kamatot.
Iratkozzon fel hírlevelünkre, hogy elsőként értesüljön a hírekről!
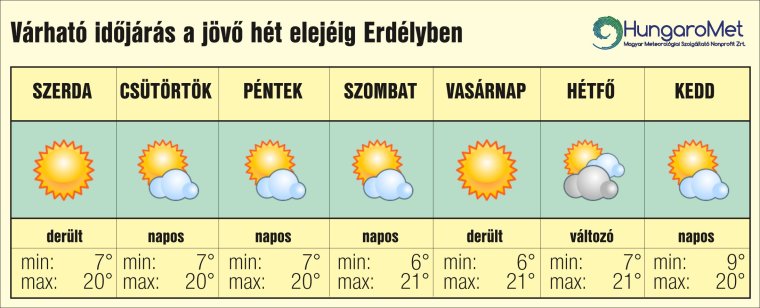
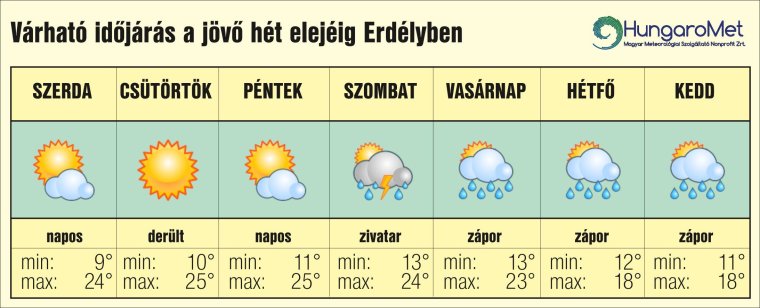
Hűvös hajnalokkal, de sok napsütéssel és 20 fok körüli délutáni hőmérsékletekkel köszönt be október Erdélyben. A HungaroMet következő hét napra szóló előrejelzése alapján számottevő csapadékra egyelőre nem kell számítani.
Egyszerre fest valós és kínos képet a szuverén román állam sebezhetőségéről a leleplezés, miszerint az Ilie Bolojan vezette kormány tavaszi bukásához az Egyesült Államok is hozzájárulhatott. De az összkép a teljes román politikumot szemlélve lesújtó.

Nem múzeumi anyagként, hanem ma is élő, szerethető és megszólító kultúraként szeretné bemutatni az operett és a magyar zenés színpad örökségét a Hat élet, hat sors című új kolozsvári programsorozat, amely szeptember 27-én kezdődik Kolozsváron.
Világszerte már 1,17 milliárd embert érint valamilyen mentális zavar, és Erdélyben is egyre többen kérnek segítséget. Vajda Ildikó pszichiáter szerint különösen aggasztó, hogy mind több fiatal és serdülő kerül rendelőbe.
Hiába nőttek a romániai fizetések, ez nem hozta magával automatikusan a vásárlóerő növekedését is, az infláció ugyanis többet „vett ki” a zsebünkből – ez a munkaerőpiacot vizsgáló tanulmány egyik legfontosabb következtetése.

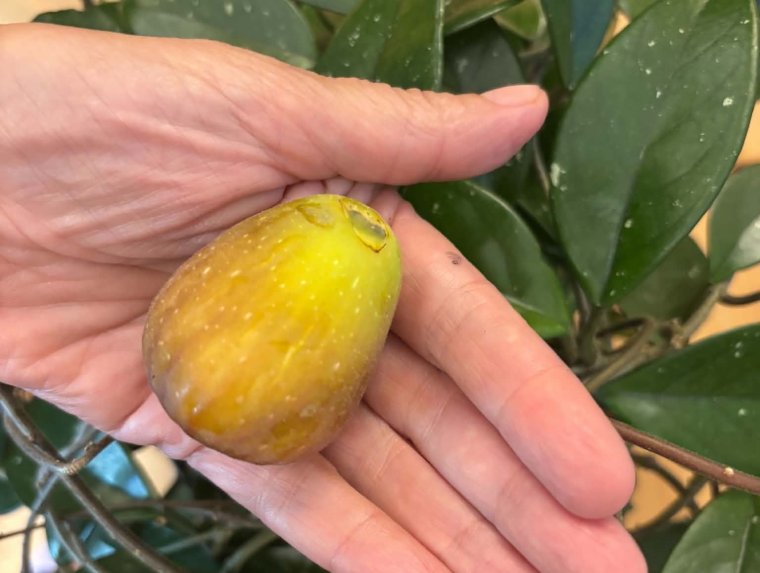
Egyre több partiumi, sőt erdélyi kertben érik be a füge (Ficus carica), sőt akadnak helyek, ahol a indián banán vagy datolyaszilva is megterem.
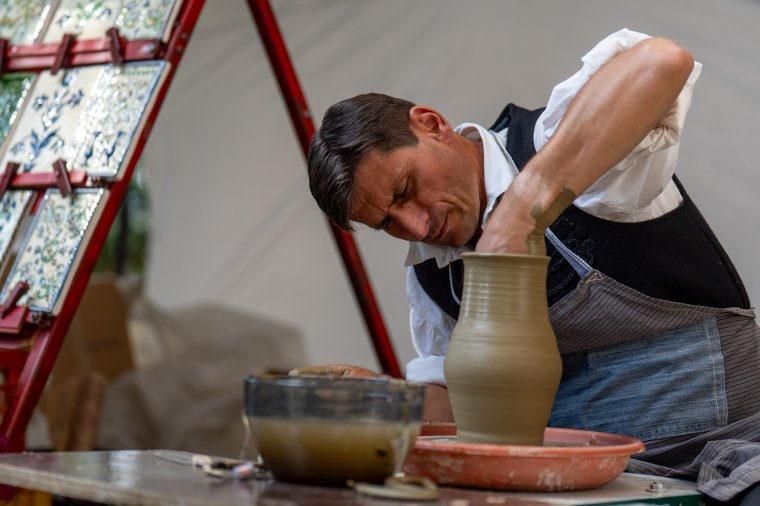
Megőrizni a tájegységekre jellemző hagyományos, népi mintákat és formákat vagy a vevők igényeihez igazítani a cserépedényeket – erre a kérdésre is keresték a választ a fazekasok Marosvásárhelyen az Erdélyi Mesterségek Ünnepén.
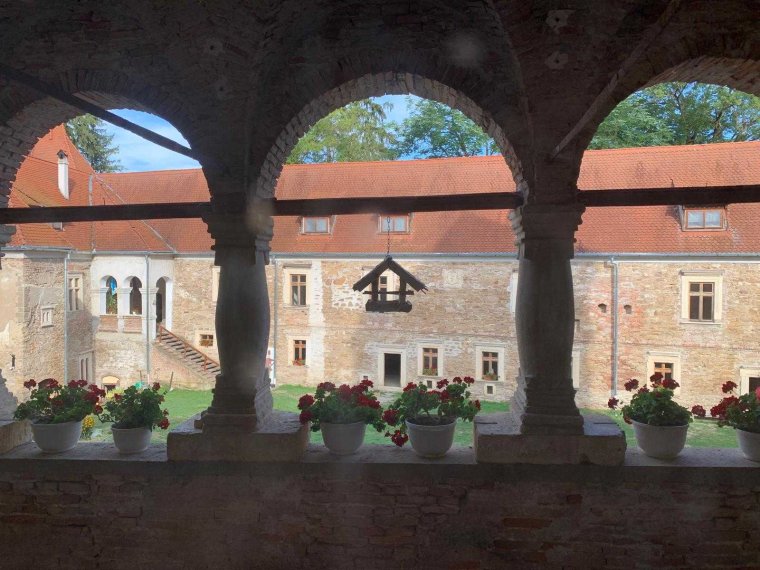
Egy rövid erdélyi körút mindig több az egyszerű kirándulásnál: történelem, épített örökség vagy éppen érdekes találkozások egyvelege. Mi mind a hármat megtapasztaltuk, amikor Erdély több épített örökségét felkerestük.
A hét második felében még késő nyárias, 24–25 Celsius-fokos idő várható Erdélyben, a hétvégén azonban jelentős változás kezdődik. Szombattól megnő a záporok, zivatarok esélye, majd vasárnaptól tartósabban csapadékosra fordulhat az idő.
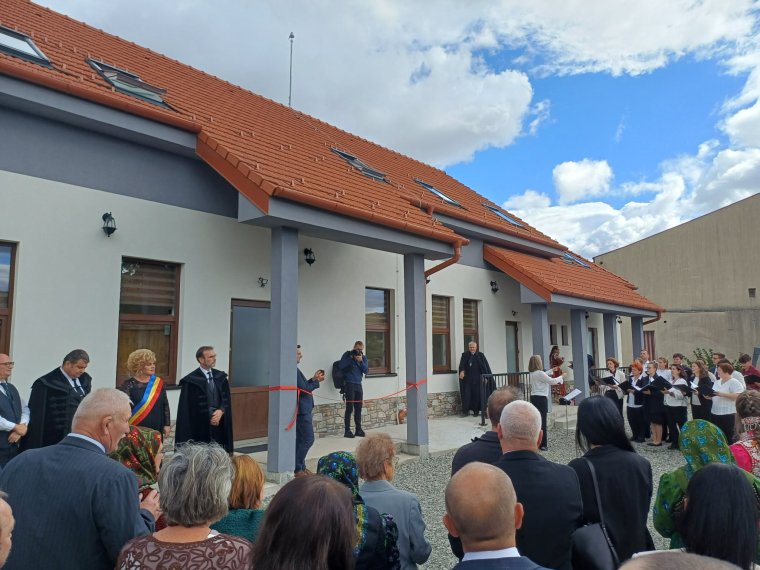
Egy épület akkor válik igazán otthonná, amikor élettel telik meg. A Kolozsvár melletti Kajántón évtizedes álom valósult meg az új református gyülekezeti ház felépítésével, amelynek története az imádságról, adakozásról, sok munkáról szól.



 Látogatottsági adatok
szóljon hozzá!