


Refinanszírozás: a törlesztőrészlet csökkentésének legjobb módját az úgynevezett bevezető kamatozású hitelek jelentik
Fotó: Orbán Orsolya
A 2–3 évre fix kamatozással lekötött hitelek biztosítják a legalacsonyabb havi törlesztőrészleteket egy régi jelzálogkölcsön refinanszírozása esetén: költségük közel 20%-kal alacsonyabb a változó kamatozású ajánlatokhoz képest – derül ki egy pénzügyi platform által készített elemzésből.
2026. február 07., 12:242026. február 07., 12:24
A meglévő hitelek refinanszírozása esetén a 2–3 évre fix kamatozást tartalmazó hitelek átlagos kamata jelenleg 6 százalék alatt van, szemben a változó kamatozású hitelek 8,5 százalékos kamatszintjével – állítják az elemzés szerzői. A FinRadar nevű független pénzügyi platform közel 100 jelzáloghitel-refinanszírozási ajánlatot elemzett annak megállapítására, hogy mely kamattípus biztosítja a legalacsonyabb havi törlesztőrészletet.
A havi törlesztőrészlet szimulálásához egy 200 000 lejes hitelt vettek alapul, amelyet 20 évre refinanszíroztak, 66%-os loan-to-value arány mellett (ez az arány azt mutatja meg, hogy a felvett hitel összege az ingatlan forgalmi értékének hány százalékát teszi ki).

vagyis azok a hitelek, amelyeknél a kamat egy kezdeti, néhány éves időszakra fix, majd ezt követően változóvá válik” – mutat rá az Agerpres hírügynökség által idézett kutatás.
Az elemzés szerint a havi törlesztőrészlet növekszik, ahogy a fix kamatozás időtartama hosszabbodik. „A legalacsonyabb havi törlesztőrészlet a 2–3 évre fix kamatozású hitelek esetében érhető el, az elemzett példában a fizetendő összeg megközelítőleg havi 1400 lej. Átlagosan a 2 évre és a 3 évre fix kamatozás közötti különbség csekély (az elemzett példában a havi törlesztőrészlet szintjén körülbelül 20 lej)” – derül ki az elemzésből.
A következő helyen az 5 évre fix kamatozású hitelek állnak, átlagosan 1535 lejes havi törlesztőrészlettel. Egy 3 évre fix kamatozású hitelhez képest a többletköltség közel 100 lej havonta, ugyanakkor a törlesztőrészlet további 2 évre rögzített marad – jegyzik meg a pénzügyi szakemberek.
„A hosszabb fix kamatozású időszak előnye, hogy hosszabb ideig nyújt védelmet a pénzpiaci ingadozásokkal szemben. A bevezető kamatozású időszak végén a havi törlesztőrészlet 15–25% közötti mértékben emelkedhet, ha figyelembe vesszük a fogyasztói hitelek irányadó mutatójának (IRCC) jelenlegi szintjét” – áll a dokumentumban.
„Ezek esetében az ajánlatok átlagos havi törlesztőrészlete még a teljes futamidőre fix kamatozású hitelekénél is magasabb. A 2–3 évre fix kamatozású hitelajánlatok átlagos kamata 6% alatt van, míg az 5 évre fix kamatozású hiteleknél az átlagos kamatszint 6,5%-ra emelkedik. Ezzel szemben a változó kamatozású hitelek átlagos kamata megközelíti a 8,5%-ot” – állítják a kutatás szerzői.
Az ajánlati struktúrát tekintve a bankok három kamattípusra összpontosítottak: változó kamatozásúra, 3 évre fix kamatozásúra és 5 évre fix kamatozásúra. Ezek együttesen a refinanszírozási ajánlatok 90%-át teszik ki. A teljes futamidőre fix kamatozású hitelek kínálata mindössze jelképes jelenléttel bír a piacon, mindössze 2%-os aránnyal – áll még a különböző pénzügyi termékek – hitelek, betétek, megtakarítási számlák, hitelkártyák és nyugdíjalapok – gyors összehasonlítására szakosodott platform tájékoztatásában.
Mint ismeretes, pénzügyi szakemberek jó ideje hangoztatják: egy olyan világban, ahol a gazdasági és társadalmi változások egyre kiszámíthatatlanabbak,
Azok számára, akik már rendelkeznek változó kamatozású kölcsönnel, a hitel refinanszírozása stratégiai megoldást jelenthet a pénzügyi stabilitás biztosítására.
Az elmúlt hetek politikai földrengése alaposan rányomta bélyegét az amúgy is alulteljesítő, túlköltekező, elbizonytalanodó román gazdaságra, ezt pedig a havi törlesztőrészletek súlyát egyre nehezebben viselő hitelesek is megsínylik.
Iratkozzon fel hírlevelünkre, hogy elsőként értesüljön a hírekről!
Bár Romániában az egyik legmagasabb a lakástulajdonosok aránya Európában, ez sokak esetében túlzsúfolt, szinte élhetetlen életteret jelent, a különálló otthon, tisztességes lakhatás pedig luxus marad.
Románia digitális infrastruktúrája a legjobb a régióban, ám az ország eredményei a leggyengébbek – derül ki a digitalizáció állapotát vizsgáló nemzetközi elemzésből. Van internetünk és vannak számítógépeink, de alig használjuk őket.

Egyre húsbavágóbb kérdés az autósok számára a közel-keleti konfliktusok és az egekbe szökő olajárak miatt: mennyibe kerül száz kilométer? Megdöbbentő számítások látnak napvilágot.
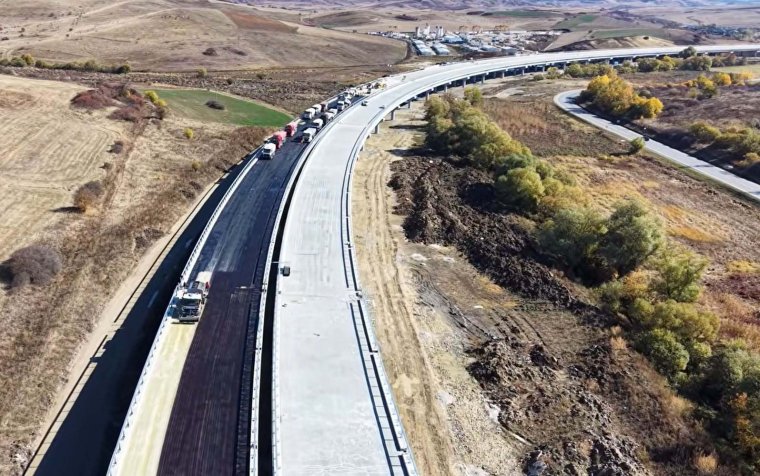
Egyre közeledik a munkálatok vége az észak-erdélyi autópálya több szakaszán is, már elkezdték az aszfaltozást a nádasszentmihályi völgyhídon.
Jelentősen rontotta Románia idei gazdasági kilátásait a Nemzetközi Valutaalap (IMF): a korábban várt növekedés helyett immár a bruttó hazai termék (GDP) 0,5 százalékos zsugorodásával számol, miközben az infláció is magasabb lehet a korábban becsültnél.

A Rail Port Románia legnagyobb szárazföldi intermodális terminálja, a kürtösi pedig a nyugati régió egyetlen vámszabad övezete.
Három hónapnyi deflációt követően, az augusztusi 6,17 százalékról szeptemberben 6,61 százalékra nőtt az éves infláció Romániában – közölte kedden az Országos Statisztikai Intézet (INS).
Mire egy termék a gyártósorról a bevásárlókosárba kerül, az ára többször is változhat.
Romániában drágultak 2025-ben a leggyorsabb ütemben a lakások európai összevetésben – derül ki Deloitte Property Index 2026 éves elemzésből.
Alkalmassá kell tenni napelemek fogadására is az új épületeket az Európai Unió irányelve szerint, azonban Románia – akárcsak a többi tagország – még nem teljesítette az elvárásokat, ezért az EU kötelezettségszegési eljárást indított.




 Látogatottsági adatok
szóljon hozzá!