


Minden valószínűség szerint csak a bírósági ítéletek után derül ki, hogy kaphatnak-e vissza pénzt a ROBOR alapján törlesztők
Fotó: Orbán Orsolya
A bukaresti kormányválság mellett a ROBOR referencia-hitelkamatláb az egyik legforróbb téma a romániai közbeszédben. Sok hiteles fellélegzett, amikor a Versenytanács kimondta, hogy a bankok trükköztek a kamatlábbal, a pénzintézetek azonban cáfolnak és perelni készülnek, és érdekes módon – miután 2022-ben még Mugur Isărescu jegybankelnök is úgy vélte, hogy a bankok a ROBOR-ral „átestek a ló túlsó oldalára” – most a Román Nemzeti Bank (BNR) is a pénzintézetek pártját fogja. Korai volt a hitelesek öröme? A sokak zsebébe vágó témát, az összefüggéseket, lehetséges végkifejleteket Nagy Bálint Zsolt közgazdásszal vitattuk meg.

2026. június 17., 08:032026. június 17., 08:03
Korai volt-e a hitelesek öröme? Történhetett-e valóban manipuláció a referencia-kamatlábbal? Mikor fogunk tisztábban látni a ROBOR-ügyben? – többek között ezekre – az egyes becslések szerint legalább egymillió hitelest foglalkoztató – kérdésekre kerestük a választ Nagy Bálint Zsolttal, a Babeș–Bolyai Tudományegyetem (BBTE) Közgazdaság- és Gazdálkodástudományi Karának oktatójával. Nagyon sok ellentmondásos, akár azonnali pereskedésre buzdító nyilatkozat látott ugyanis napvilágot azóta, hogy június 7-én kiderült: a Versenytanács összesen 3,73 milliárd lej (710 millió euró) bírságot szabott ki tíz bankra a versenyszabályok megsértése miatt.
A BBTE keretében létrehozott a Romanian Economic Monitor (RoEM) kutatócsoport tagja szerint

„Az egyik tisztán technikai, jogi szempont – és ezt a kérdést szerintem ebből a megvilágításból kellene elsősorban tárgyalni. A másik aspektus nem annyira gazdasági, hanem inkább erkölcsi vonatkozás” – fogalmazta meg a közgazdász, aki szerint utóbbi kategóriába illeszkedik Mugur Isărescu jegybankelnök híres kijelentése is, ami nem annyira technikai szempontok mentén születhetett, hanem inkább a szélesebb közönségnek szólt.
A tisztán technikai szempontok kapcsán Nagy Bálint Zsolt emlékeztetett, hogy a ROBOR – akárcsak az európai irányadó bankközi kamatláb, az Euribor vagy a LIBOR, amely a londoni bankközi piacon használt, irányadó referencia-kamatláb volt – egy bankközi kamatláb, vagyis az a kamatláb, amelyen a bankok egymásnak nyújtanak hitelt különböző időtávokra, legyen az 3 vagy 6 hónap, esetleg egy év.
Ma már általánosan bevett, hogy ha csak annyit mondunk, ROBOR, akkor az a 3 hónapos lejáratú bankközi hitelek kamatlábát jelenti, amelyet a bankok által a lakosságnak vagy cégeknek nyújtott hitelek törlesztőrészletének meghatározásakor is alkalmaznak.
amelyek esetében az évek során több száz lejes áremelkedésnek is szemtanúi lehettünk.
A Romániai Bankok Szövetsége (ARB) nyilvánosan felszólította a Versenytanácsot, hogy adjon konkrét magyarázatot arra vonatkozóan, hogyan állapították meg a ROBOR-manipuláció miatt szankcionált tíz bank bűnösségét.
És ha már nemzetközi példák, nem Románia az első, ahol botrány robbant ki, a korábban a világ egyik legfontosabb referencia-hitelkamatlábának tekintett LIBOR-ról is emiatt beszélhetünk ma már csak múltidőben.
A modern pénzügyi történelem egyik legnagyobb csalássorozataként emlegetett LIBOR-botrány 2012-ben robbant ki, és alátámasztást nyert, hogy a világ legnagyobb globális bankjai éveken keresztül manipulálták a kamatlábat, és egymás között egyeztetve hirdették meg a kamatlábakat. A globális felügyeleti szervek (amerikai, brit és európai uniós hatóságok) összesen több mint 9 milliárd dollárnyi büntetést szabtak ki az érintett bankokra. A legnagyobb egyedi bírságot a Deutsche Bank kapta, amely 2,5 milliárd dolláros rekordösszegű büntetést fizetett.
Nagy Bálint Zsolt szerint miközben a LIBOR meghatározása inkább szubjektív, konzultatív jellegű volt, így könnyebb volt vele manipulálni, a ROBOR esetében – jellegéből adódóan – nehezebb trükközni.
„A bankok és a jegybank is ezt hangsúlyozza, hogy technikailag nehezebb manipulálni a ROBOR-t,
– világított rá az elemző arra, egyelőre miért nem lehetett egyértelműen kijelenteni, hogy a hitelintézetek manipulálták-e vagy sem a ROBOR szintjét.
Harmadik bizonytalansági tényezőként említette továbbá, hogy egyelőre nincsenek „nagyon objektív, kőkemény bizonyítékok”, míg annó a LIBOR-botrányban bizonyító erejű hangfelvételek is voltak.
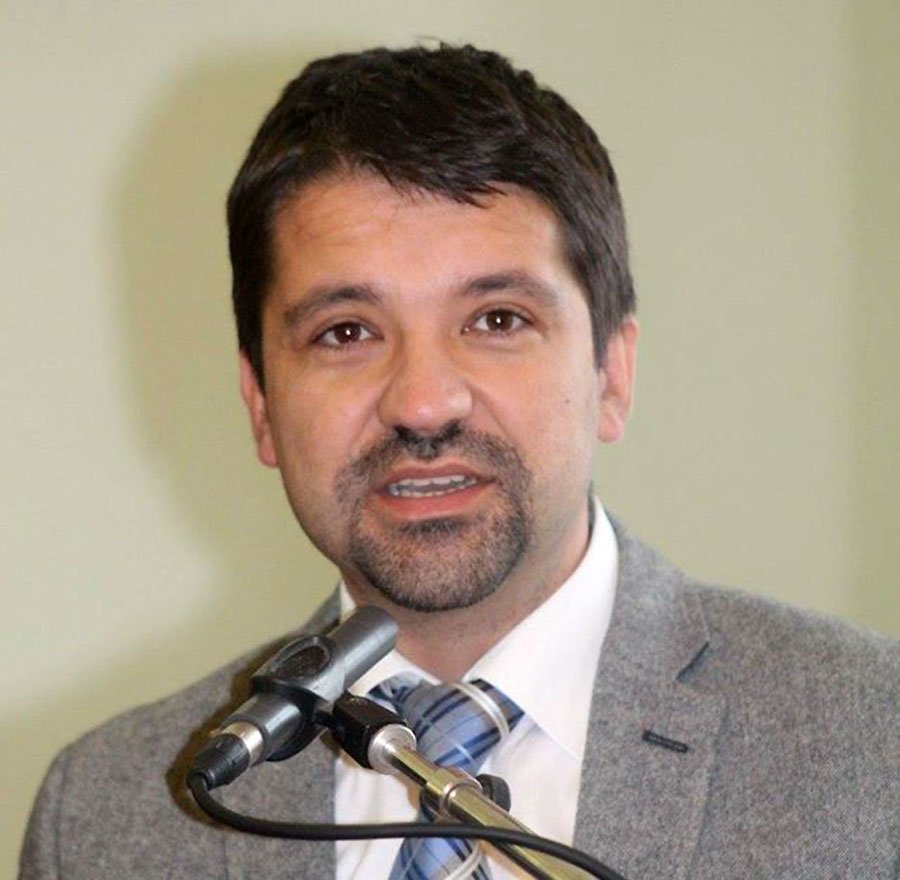

Nagy Bálint Zsolt szerint egyelőre a kivárás a jelszó a ROBOR-ügyben
Fotó: Facebook/BBTE Közgazdaság- és Gazdálkodástudományi Kar
Felvetésünkre, hogy a korábbi bejelentések értelmében a Versenytanács az e-maileket, a WhatsApp üzeneteket és a kereskedők közötti kommunikációs platformot is vizsgálta, mielőtt levonta a következtetését, a közgazdász is csak annyit tudott mondani, hogy
Ezért is van az, hogy a bukaresti jegybank további adatokat vár, és erősebb ügyet szeretne látni a Versenytanács részéről.
„Ez, ami most van, még harmatgyenge, valószínűleg nem állná meg a helyét, és a Versenytanács elveszítené a bankok által indított pert. Ám ha tényleg előkerülnek komoly bizonyítékok, akkor simán lehet, hogy ez (a trükközés – szerk. megj.) megtörtént, és akkor a bankok ki fogják fizetni ezeket a büntetéseket” – fogalmazott Nagy Bálint Zsolt.
A közgazdász szerint ugyanakkor érdemes megjegyezni, hogy – a LIBOR-hoz és számos más referencia-kamatlábhoz hasonlóan – a ROBOR-t is lassan kivezetik a piacról, a lakosságnak nyújtott kölcsönök esetében ma már csak régi hitelek törlesztőrészletét befolyásolja, helyét átvette a fogyasztói hitelek irányadó mutatója, vagyis az IRCC.
Kérdésünkre, hogy milyen mértékben áll biztosabb lábakon az új kamatláb, mennyivel kevésbé áll fenn a trükközés kockázata, Nagy Bálint Zsolt aláhúzta:
Sajnos tökéletes pénzügyi referenciapont sehol a világon nem létezik, még Amerikában sem, és ilyen szempontból az IRCC is, ha nagyon akarják, akkor »megmesterkedhető«, de kevésbé. Még a ROBOR-nál is kevésbé” – szögezte le.
A jelenlegi becslések szerint 6,32 milliárd lej kárt okozhatott az ügyfeleknek, hogy a romániai bankok a Versenytanács szerint trükköztek a ROBOR referencia-kamatláb meghatározásakor.
Manipuláció vagy sem, mennyire látja indokoltnak, hogy az elmúlt években – amikor azért egy világjárvány és háborúk is alakították a mindennapokat – akár 6-700 lejjel is megnőtt például az Első otthon program keretében törlesztők havi részlete? – kérdeztük a közgazdásztól.
Az, hogy akár több száz lejjel is megnövekedtek a részletek, nagyrészt annak tudható be, hogy 2021 óta, főleg 2022-től egy nagyon erős inflációs nyomás vonult végig az egész világon. A legtöbb helyen ez már enyhült, de Romániában még mindig két számjegyű. A kamatok pedig követik az inflációt. Ugyanakkor az is elmondható, hogy a lej is sokat vesztett az értékéből az elmúlt öt évben, annak ellenére, hogy a nemzeti bank sokszor próbálta stabilan tartani. És ugye nem mindegy, hogy mondjuk, 2020-ban volt egy 4,8-as vagy 4,7-es euróárfolyam, és most meg 5,25 lej/euró, ez is növeli a törlesztőrészleteket lejben számítva” – fejtette ki a BBTE oktatója.
Az Első otthon keretében korábban felvett lakásvásárlási kölcösnök törlesztőrészletét is a ROBOR alapján számítják ki
Fotó: Bálint Eszter
arra buzdítva egyúttal az érintett hiteleseket, hogy mielőbb követeljenek jogorvoslatot. Először ugyanis egyértelműen el kell dőlnie, hogy valóban történt-e trükközés, ennek megállapítása pedig a bíróságok feladata.
„Ha tényleg történt csalás, akkor a felelősöknek természetesen fizetniük kell, ehhez semmilyen kétség nem fér. De innentől odáig lépni, hogy most akkor »neki kell menni a bankoknak», ez megint egy ilyen általános populizmus, ami nagyon népszerű. Gyakorlatilag a 2008-as válság óta a bankok »rossz fiúnak« számítanak a széles közönség számára. Ezért is van, hogy egyes helyeken extra adókat vetnek ki a bankszektorra meg a pénzügyi szektorra – rövid távon nem lesz ebből tragédia, az viszont sajnálatos, hogy mindig előjön, hogy »menjünk neki a bankoknak, mert átverik az embereket« – magyarázta az elemző.
„Ha most be is bizonyosodik (hogy csalás történt – szerk. megj.), akkor is azt mondhatjuk, hogy ritkán történnek ilyen epizódok. Nem kellene a lakosságot a bankok ellen hergelni, hiszen a pénzintézeteknek esszenciális funkciójuk van a piacgazdaságban – a kockázat átvétele, menedzselése, az erőforrások irányítása profitábilis, értékteremtő beruházások felé stb.” – húzta alá a szakember.
Kérdésünkre ugyanakkor úgy vélte:
meg kell várni a bírósági ítéleteket, addig érdemben nem lehet semmit sem csinálni. (Ez pedig – amint Gyerkó László, a Versenytanács tagja minap a Krónikának a korábbi tapasztalatokra hivatkozva elmondta – akár másfél-két évig is elhúzódhat, az ügyfelek esetleges kártérítése pedig csak azt követően kezdődhet el, ha a bíróság jogerősen a versenyhivatalnak ad igazat a bankok által meglebegtetett perekben.)
„Én mindenkit arra biztatnék, hogy őrizze meg a nyugalmát. Nem azt mondom, hogy nincs itt semmi látnivaló, mert van, vagy lehet, hogy van valami látnivaló, de
– összegzett Nagy Bálint Zsolt, aki szerint minden egyéb „vagy spekuláció, vagy populizmus, vagy a kettő keveréke”.
A Versenytanács összesen 3,73 milliárd lej (710 millió euró) bírságot szabott ki tíz bankra a versenyszabályok megsértése miatt.
Mint ismeretes, a Versenytanács összesen 3,73 milliárd lej (710 millió euró) bírságot szabott ki tíz bankra a versenyszabályok megsértése miatt, mivel a hatóság megállapítása szerint összehangolták magatartásukat a ROBOR referencia-kamatláb meghatározásának eljárása során. Ez a legnagyobb összegű bírság, amelyet a román versenyhatóság valaha kiszabott. A döntés a versenytörvény, valamint az Európai Unió működéséről szóló szerződés megsértésére hivatkozik. A határozat az indoklás kézhezvételétől számított 30 napon belül bíróságon megtámadható.
A mostani határozat ugyanakkor még nem végleges: a bankok megtámadhatják a döntést a bíróságon. A Versenytanács közlése szerint a pénzintézeteknek az indoklás kézhezvételétől számított 60 napon belül intézkedési terveket kell benyújtaniuk a kifogásolt gyakorlatok megszüntetésére.
A hatóság döntése viszont végrehajtható, a kiszabott bírságok pedig az állami költségvetés bevételét képezik. A bírságok behajtásáról az Országos Adóhatóság (ANAF) gondoskodik.
Gyerkó László, a Versenytanács tagja a Krónikának a korábbi tapasztalatokra hivatkozva elmondta, a bírósági folyamat akár másfél-két évig is elhúzódhat, az ügyfelek esetleges kártérítése pedig csak azt követően kezdődhet el, ha a bíróság jogerősen a versenyhivatalnak ad igazat.
Éppen ezért számos szakember – Nagy Bálint Zsolthoz hasonlóan – azt javasolja mindazoknak, akik a ROBOR-ügy áldozatainak érzik magukat, hogy ne siessék el a pereskedést, ne fizessenek már most feleslegesen ügyvédet, hanem várjanak ki.
Sokan nyugtázták örömmel és várakozással a Versenytanács döntését, amellyel rekordbírságot szabott ki a ROBOR referencia-kamatláb körüli trükközések miatt tíz romániai bankra.
Iratkozzon fel hírlevelünkre, hogy elsőként értesüljön a hírekről!
Tavaly az Európai Unióban a 15 és 29 év közötti fiatalok 26,9 százaléka élt túlzsúfolt lakásban, a legmagasabb arányokat Románia, Lettország és Bulgária regisztrálta ezen a téren – közölte kedden az Eurostat.
Az Európai Unión kívülről érkező, 150 euró alatti értékű csomagokra kivetett „Temu-adó” több mint 60 millió euró bevételt hozott a költségvetésnek – jelentette be Cristian Pelivan, a Romániai Webáruházak Egyesületének (ARMO) ügyvezető igazgatója.
Új fejezetéhez érkezett a bankközi referencia-kamatláb (ROBOR) körüli botrány: a Versenytanács elküldte a megbírságolt bankoknak a döntés indoklását. A pénzintézeteknek 30 napjuk van a döntés bírósági megtámadására.
Már jövő év elejétől emelkedhetnek a nyugdíjak – jelentette ki Alexandru Nazare ügyvivő pénzügyminiszter.
A romániai fogyasztók mindössze 26 százaléka állítja, hogy kényelmes anyagi helyzetben van, vagyis képes kifizetni a havi számláit, és marad pénze megtakarításra, nyaralásra, szabadidős tevékenységekre, valamint egészségügyi és wellness-kiadásokra.

Bár szakmai adatok szerint a romániai bankok jóval kisebb haszonkulccsal dolgoznak, mint a magyarországiak, egy lakáshitel felvétele mindkét országban tartogat meglepetéseket. Utánajártunk, hol járhat jobban az ügyfél.
A kormány döntött az M49-es román határig tartó második ütemének folytatásáról, így megépül a kétszer kétsávos gyorsforgalmi út Szatmárnémetiig – jelentette be Vitézy Dávid közlekedési és beruházási miniszter vasárnap a Facebook-oldalán.

Étolajgyárat épít Erdélyben egy mezőgazdasági szövetkezet megbízásából a KÉSZ Group – adta hírül a Profit.ro hírportál.
Románia nemcsak, hogy már nem szállít gázt Magyarország irányába (ami valójában a Transgaz által biztosított tranzit), ahogyan az korábban megszokott volt, hanem most kénytelen gázt importálni nyugati szomszédjától – közölte az Economedia.ro.

A cernavodai atomerőművet legkorábban október közepén lehet újraindítani – jelentette ki Cristian Bușoi, az energiaügyi minisztérium államtitkára.




 Látogatottsági adatok
szóljon hozzá!