

Zöldellő hitelfelvétel. Romániában kisebb „haszonkulccsal” dolgoznak a bankok
Fotó: Haáz Vince
Bár szakmai adatok szerint a romániai bankok jóval kisebb haszonkulccsal dolgoznak, mint a magyarországiak, egy lakáshitel felvétele mindkét országban tartogat meglepetéseket. Utánajártunk, hol járhat jobban az ügyfél: Romániában, ahol az első években sokkal kisebb a havi törlesztő, vagy Magyarországon, ahol látszólag drágább a hitelteher? Konkrét példa segítségével betekintünk a banki ajánlatok mögé.
2026. szeptember 28., 18:402026. szeptember 28., 18:40
A romániai bankok beérik kisebb haszonnal, mint a régió többi országának, például Magyarország pénzintézetei – derül ki a FinBan munkáltatói szövetség elemzéséből. Eszerint az új lakáshitelek és az új lekötött betétek kamata közötti különbség 2016 augusztusa és 2026 júliusa között Romániában átlagosan 2,52 százalékpont volt, ami elmarad a magyarországi (2,56 pont) és a lengyelországi (3,18 pont) szinttől.
Az Európai Központi Bank (EKB) és a Román Nemzeti Bank (BNR) adatait feldolgozó FinBan rámutat, hogy Csehországgal, Magyarországgal és Lengyelországgal összevetve
méghozzá 2025 februárjától kezdve minden egyes hónapban, vagyis immár 18 egymást követő hónapja.
Az elemzésben idézett EKB-adatok szerint 2026 júliusában ez a különbség Romániában 1,31 százalékpont volt, szemben a csehországi 1,87, a magyarországi 3,13, valamint a lengyelországi 3,27 ponttal.
vagyis jóval kisebb a szakadék aközött, amilyen kamatot a bank fizet a megtakarított pénzünk után, és amilyen kamatot elkér tőlünk, amikor mi kérünk tőle kölcsönt.

Kapcsoltak. Ahol a hitelkockázat nagyobb, a marzs viszont kisebb, ott a verseny jelenti a különbséget
Fotó: Orbán Orsolya
A FinBan közleménye szerint az eredmények a romániai lakossági bankpiac éles versenyére utalnak, amely mind a hitelfelvevő, mind a megtakarító ügyfelek megnyeréséért zajlik. „Az elmúlt tíz évben a romániai bankok alacsonyabb marzsokkal dolgoztak, mint a lengyelországiak és a magyarországiak, noha a három ország közül folyamatosan Románia országkockázata volt a legmagasabb.

– állítja a szövetség. A FinBan továbbá rámutat, hogy a bankok 2026 második negyedévében a lakásvásárlási hitelek feltételeinek enyhítéséről számoltak be. Az elemzésben idézett BNR-adatok szerint ehhez a folyamathoz többek között a gazdasági várakozások javulása (ma már több a gazdasági kockázat) és a bankszektoron belüli verseny fokozódása járult hozzá.
A szövetség felhívja a figyelmet arra, hogy az ügyfél által fizetett kamat önmagában nem jelenti a bank nyereségét, mivel egy hitel költsége a kereskedelmi marzsot megelőzően magában foglalja a finanszírozási költséget, a hitelkockázatot, a tőke- és szabályozási költségeket, valamint a működési költségeket.
Fotó: Olti Angyalka
Az elemzés adataiból elsőre az olvasható ki, hogy Romániában Magyarországhoz képest jobb lehet (és jobb lehetett az elmúlt tíz évben is) a hitelfelvevők helyzete. Mert a bankok harca Romániában jobban letöri az árakat, könnyebb hitelhez jutni és kiszámítható az itteni törlesztő (a fix kamatozású kölcsönök térnyerése miatt).
Azonban az elemzés szigorúan a kamatmarzsokat (a hitelek és a betétek kamata közötti ollót) hasonlítja össze, nem pedig magukat a végleges hitelkamatokat. Mint az elemzők kiemelik: 2026 júliusában a banki marzs Romániában 1,31%, Magyarországon 3,13% volt.
A két ország ügyfeleinek tényleges terheit kizárólag a végleges hitelkamatok, illetve az összes költséget magában foglaló teljes hiteldíjmutatók (Magyarországon THM, Romániában DAE) összevetésével lehet kiszámolni.
Fordul a kocka. Másként árazzák és „csomagolják” a hiteleket a bankok a két országban
Fotó: Tuchiluș Alex
Hogy tisztább képet kapjunk a jelenlegi viszonyokról (nem hivatalosan, hanem a hétköznapi emberek számára irányadó módon), bevetettük a legnépszerűbb, legismertebb magyarországi és romániai hitelkalkulátorokat.
Mindkét országban 50 ezer eurónak megfelelő lakáshitelt „igényeltünk”, 20 éves futamidővel, a legkedvezőbb ajánlatokat szemlézve (állami támogatások nélkül, de számlanyitással, fizetésfolyósítással az adott banknál, egyéb más pluszfeltételek elfogadásával).
A legjobb romániai ajánlatok feltételei (50 ezer eurónak megfelelő 263 800 lejes hitelre):
A legjobb magyarországi ajánlatok feltételei (50 ezer eurónak megfelelő 18 286 000 forintos hitelre):
Ha átszámoljuk lejbe a legolcsóbb magyarországi havi törlesztőrészletet (minden átváltásnál a Google valutaváltóját használtuk), a 138 ezer forint 1991 lejnek felel meg – tehát ez jóval magasabb, mint a legolcsóbb, 1725 lejes romániai ajánlat. Viszont ha a 33 millió forintos teljes visszafizetendő összeget konvertáljuk át lejbe, az annyi mint 476 280 lej – azaz ezt nézve már a magyarországi hiteles terhe kisebb (Romániában körülbelül 480 ezer lejről indul).
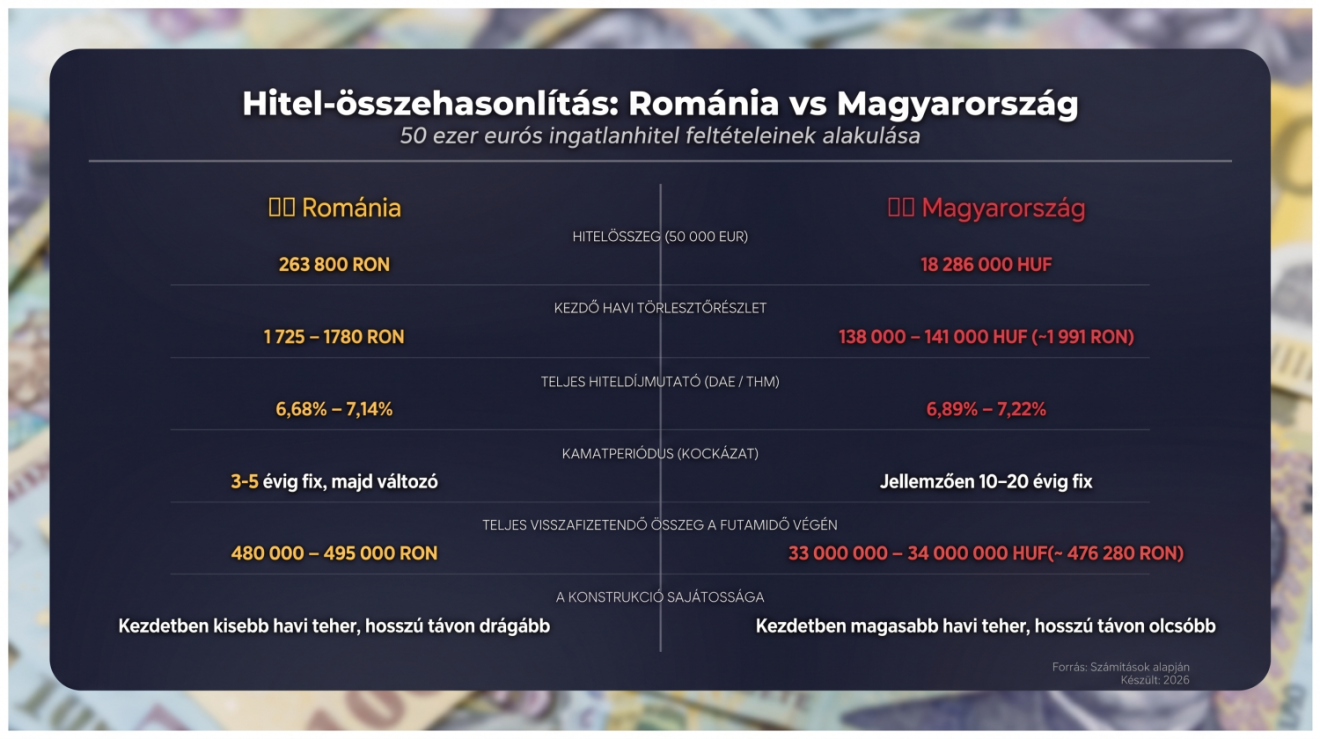
Hitel-összehasonlítás Románia és Magyarország között, kalkulátorok segítségével
Fotó: Mesterséges intelligencia/Gemini
Ha a magyarországi hiteled havi törlesztőjét (138 000 Ft) megszorozzuk a 240 hónappal (20 év), akkor 33 120 000 forintot kapunk. Ez megegyezik a kalkulátor által mutatott teljes visszafizetendő összeggel. Vagyis amit látsz, azt is kapod: a törlesztőd végig fix marad.
Ha viszont a romániai legkisebb törlesztőt (1 725 lej) megszorozzuk 240 hónappal, az eredmény csak 414 000 lej. A kalkulátor mégis 480 000–495 000 lejes teljes visszafizetést mutat.
Ez a különbség mutatja meg, miért olcsóbb most a román hitel, és miért drágább a végén. Ennek két fő oka van:
1. A bevezető kamat „csapdája” (fix vs. változó kamatozás)
A romániai bankok jelenlegi legnépszerűbb stratégiája, hogy az első 3 vagy 5 évre egy nagyon alacsony, akciós fix kamatot (nemrég még 4,9% – 5,5%-osakat is) kínálnak, hogy odavonzzák az ügyfeleket. Ez adja a rendkívül alacsony, 1725 lejes kezdő törlesztőrészletet.
A román törvények előírják, hogy a kalkulátoroknak a teljes visszafizetendő összeget a jelenlegi, magasabb IRCC mutató alapján kell kiszámolniuk a hátralévő 15-17 évre.
Tehát a román hitel havi törlesztője csak az első néhány évben 1725 lej. Utána – a jelenlegi mutatók alapján – drasztikusan, akár 2100-2300 lejre is felugrik, ezért lesz a végösszeg magasabb.
2. A teljes hiteldíj (THM / DAE) összetétele és a biztosítások
A második ok a romániai teljes visszafizetendő összegben (suma totală de plată) rejlő járulékos költségekben keresendő. Romániában a lakáshitelekhez szinte kötelezően előírják az életbiztosítást (asigurare de viață), amit a legtöbb kalkulátor beépít a DAE-be és a teljes visszafizetendő összegbe. Egy 20 éves futamidő alatt ez önmagában több tízezer lejes tétel, amit havi szinten, a törlesztőn felül vonnak le. Magyarországon a THM szintén tartalmazza az induló költségeket (értékbecslés, folyósítás), de a drága életbiztosítás a lakáshiteleknek ott ritkábban kötelező eleme.
Hitelemeletek. Románia a rövid távú tehermentesítésre játszik, Magyarország a kiszámíthatóságot és a biztonságot árazza be
Fotó: Orbán Orsolya
Ebből az összehasonlításból az következik, hogy a két ország bankjai eltérő értékesítési stratégiát alkalmaznak.
Hogy melyik a jobb konstrukció? Ahogy a pénzügyi kérdésekben állandóan visszatérő következtetésként olvashatjuk: attól függ, hogy az ügyfélnek, nekünk, aktuális pénzügyi helyzetünknek, kockázatvállalási habitusunknak, távlati terveinknek hogyan felel meg a leginkább.
Viszont a procedúra időigényes, sok utánajárással és bizonyos járulékos díjak azonnali kifizetésével jár.
Ráadásul nem biztos, hogy három vagy öt év múlva még lesz kedvezőbb ajánlat. Az elmúlt évek tapasztalatai azonban jelenleg is arra sarkallják a hiteleseket: fix kamatozású hitelük lejárta előtt folyamatosan böngésszék a bankok akcióit, kínálatait, mert akár lényegesen jobb feltételek mellett, kisebb törlesztőrészlettel finanszírozhatják újra megmaradt hitelüket.
A román állampolgárok ugyanakkor egyre óvatosabban költekeznek és egyre tudatosabban kezelik pénzüket, egyre kevesebben vesznek fel hitelt, csak a legfontosabb kiadásokra adnak ki pénzt a jelenlegi gazdasági viszonyok közepette.
Miközben a politikusok tárgyalási fordulókban mérik az időt, a gazdaság számára minden elvesztegetett hét magasabb kamatokat, elhalasztott beruházásokat, redőnyüket lehúzó vállalkozásokat, kivándorló munkavállalókat jelent – figyelmeztet Adrian Negrescu.
Iratkozzon fel hírlevelünkre, hogy elsőként értesüljön a hírekről!
Bár Romániában az egyik legmagasabb a lakástulajdonosok aránya Európában, ez sokak esetében túlzsúfolt, szinte élhetetlen életteret jelent, a különálló otthon, tisztességes lakhatás pedig luxus marad.
Románia digitális infrastruktúrája a legjobb a régióban, ám az ország eredményei a leggyengébbek – derül ki a digitalizáció állapotát vizsgáló nemzetközi elemzésből. Van internetünk és vannak számítógépeink, de alig használjuk őket.
Egyre húsbavágóbb kérdés az autósok számára a közel-keleti konfliktusok és az egekbe szökő olajárak miatt: mennyibe kerül száz kilométer? Megdöbbentő számítások látnak napvilágot.
Egyre közeledik a munkálatok vége az észak-erdélyi autópálya több szakaszán is, már elkezdték az aszfaltozást a nádasszentmihályi völgyhídon.
Jelentősen rontotta Románia idei gazdasági kilátásait a Nemzetközi Valutaalap (IMF): a korábban várt növekedés helyett immár a bruttó hazai termék (GDP) 0,5 százalékos zsugorodásával számol, miközben az infláció is magasabb lehet a korábban becsültnél.
A Rail Port Románia legnagyobb szárazföldi intermodális terminálja, a kürtösi pedig a nyugati régió egyetlen vámszabad övezete.
Három hónapnyi deflációt követően, az augusztusi 6,17 százalékról szeptemberben 6,61 százalékra nőtt az éves infláció Romániában – közölte kedden az Országos Statisztikai Intézet (INS).
Mire egy termék a gyártósorról a bevásárlókosárba kerül, az ára többször is változhat.
Romániában drágultak 2025-ben a leggyorsabb ütemben a lakások európai összevetésben – derül ki Deloitte Property Index 2026 éves elemzésből.
Alkalmassá kell tenni napelemek fogadására is az új épületeket az Európai Unió irányelve szerint, azonban Románia – akárcsak a többi tagország – még nem teljesítette az elvárásokat, ezért az EU kötelezettségszegési eljárást indított.



 Látogatottsági adatok
szóljon hozzá!