


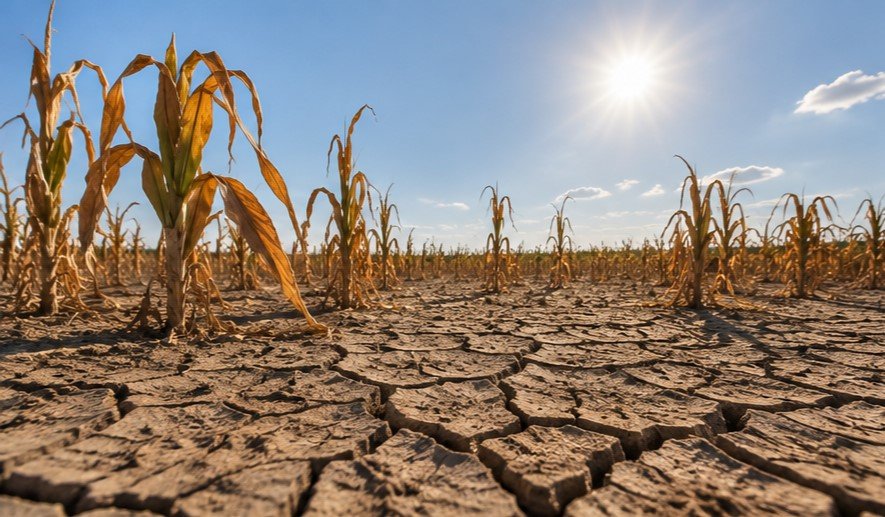
Korunk egyik legnagyobb természeti katasztrófája az aszály. A biztosítótársaságok erre is kínálnak kárrendezést
Fotó: Wikipédia
A szélsőséges időjárás egyre nagyobb kockázatot jelent a romániai mezőgazdaságban, miközben a gazdák jelentős része továbbra is az államtól vár segítséget, ha jégverés, vihar, fagy vagy aszály tizedeli a termést. Pedig létezik másik út is: az agrárbiztosítás. A biztosítási szakértő a Krónikának rámutatott: a romániai termőterületeknek még mindig csak mintegy harmadára kötnek biztosítást, holott a kiszámíthatatlanabbá váló, főleg aszályos időjárás miatt a gazdálkodóknak egyre inkább gazdaságuk állandó költségeként kellene tekinteniük a biztosításra.

2026. szeptember 28., 08:002026. szeptember 28., 08:00
Az Agra Asigurări nem általános biztosítótársaság, hanem kizárólag mezőgazdasági biztosításokkal foglalkozik. Székely László, a cég nyugati régióért felelős regionális menedzsere szerint a romániai vállalat az osztrák mezőgazdasági biztosító leányvállalata, és a cégcsoport több közép- és kelet-európai országban – többek között Magyarországon, Bulgáriában, Csehországban, Szlovákiában és Szlovéniában – is jelen van. Romániában mintegy tíz éve működnek.
A regionális menedzser szerint az országban lévő 12,55 millió hektár mezőgazdasági területből hozzávetőleg 7,5 millió hektár olyan terület van, amely biztosítható lenne, ebből évente körülbelül 2,5 millió hektárra kötnek valamilyen agrárbiztosítást.
Székely szerint az Agra Asigurări ebből jelenleg mintegy 1,8 millió hektárt biztosít. Ez egyúttal jól érzékelteti a romániai piac sajátosságát is: a biztosítható terület jelentős része még mindig biztosítás nélkül marad. A mezőgazdasági termelők széles rétege tehát maga viseli az időjárási kockázatot, illetve súlyos káresemény után állami segítségben reménykedik.
Az Agra Asigurări által kínált növénybiztosítás alapja a jégkár elleni védelem. Székely László szerint ez a minimális kockázat, vagyis náluk nem köthető olyan növénybiztosítási kötvény, amely ne tartalmazná a jégverés elleni biztosítást.
Ehhez további kockázatok társíthatók. Biztosítható a termés vihar és záporeső ellen – ezt a két kockázatot együtt kezelik –, továbbá tűzkárra, illetve bizonyos kultúrák esetében késő tavaszi fagyra is köthető biztosítás. Létezik újravetési csomag is, amelyet elsősorban repcére és kalászos gabonákra ajánlanak.
Az egyik legkényesebb kérdés azonban az aszály. A hagyományos biztosítási csomagok nem fedezik automatikusan a teljes tenyészidőszak aszálykárát. Székely szerint létezik külön, adatokon alapuló aszálybiztosítási konstrukció is, amely azonban egyelőre kevéssé népszerű a gazdák körében. Ennél nem a hagyományos helyszíni kárfelmérés alapján állapítják meg a kártérítést, hanem a szerződésben meghatározott feltételeket vetik össze a hivatalos csapadékadatokkal. Ha az adatok alapján teljesülnek a kártérítési feltételek, fizet a biztosító.
Az egyre gyakoribb aszályos időszakokban nemcsak az számít, mennyi víz áll a gazdák rendelkezésére, hanem az is, mennyire pontosan tudnak gazdálkodni vele.
Nincs minden gazdára és növényre érvényes, egységes hektáronkénti tarifa. A biztosítás díja attól függ, milyen növénykultúráról, mekkora biztosítási összegről és hány kockázatról van szó. Székely László tájékoztatása szerint a díj jellemzően a biztosított összeg 1,2–5 százaléka között mozog. Érdekesség, hogy több kockázat bevonása esetén kedvezőbb díjszabás is elérhető, míg egy kizárólag jégkárra szóló konstrukció arányosan drágább lehet.
A biztosítási összeget ugyanakkor jelentős részben maga a termelő határozhatja meg.
Szántóföldi növényeknél az Agra Asigurări hektáronként hozzávetőleg 2000 és 12 000 lej közötti biztosítási összeget kínál.
A gazda dönthet úgy, hogy elsősorban a befektetett költségeit szeretné védeni, de magasabb biztosítási összeggel a várható termés értékét és a remélt bevételt is figyelembe veheti.
Egy egyszerű példával:
Ez azonban csak szemléltető számítás, a tényleges ajánlatot a kultúra, a terület, a választott kockázatok és más biztosítási feltételek határozzák meg.
A szerződésekhez önrész is társulhat: 5, 10 vagy 15 százalékos változat létezik. Totálkár esetén tehát a biztosított összegből a szerződésben vállalt önrészt levonva számítják ki a kártérítést.
A gazdák és a biztosítók közötti bizalom egyik kulcskérdése a kárrendezés. Székely László szerint korábban ezen a téren is voltak félreértések. Egyes termelők abból indultak ki, hogy ha megkötötték a biztosítást és kár érte őket, automatikusan jár a kártérítés. A rendszer azonban nem így működik.
Székely szerint a társaság nem feltétlenül a legolcsóbb ajánlatokkal kíván versenyezni. Mint fogalmazott, megfelelő díj ellenében lehet valódi kockázatot vállalni: amit a szerződés alapján biztosítani tudnak, és jogos kár keletkezik, azt megtérítik.
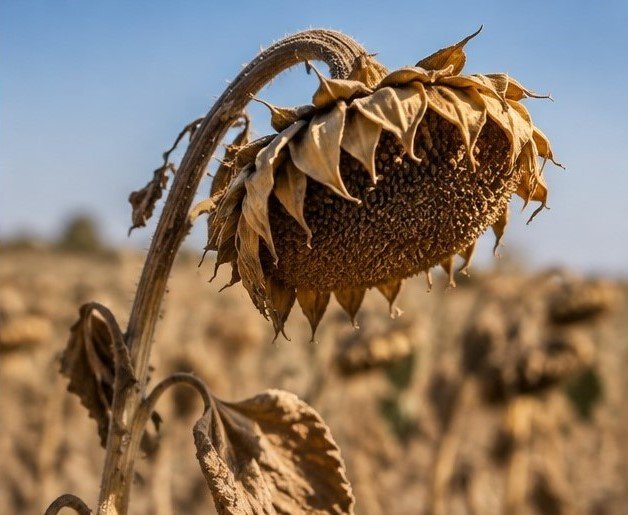

Idén a partiumi megyékben a kukorica mellett a napraforgótáblák is jelentős aszálykárt szenvedtek
Fotó: Wikipédia
A romániai agrárbiztosítás egyik legnagyobb problémája azonban nem feltétlenül a kínálat hiánya, hanem a gazdálkodói szemlélet. Romániában az Agra Asigurări mellett további három-négy biztosító is kínál mezőgazdasági biztosításokat.
Székely László tapasztalatai szerint azonban sok termelő továbbra is kidobott pénznek tekinti a biztosítási díjat, ha az adott évben nem történik káresemény. Gyakran találkozik azzal az érvvel is, hogy egy adott gazdaságban vagy térségben még soha nem volt komoly jégeső. Erre rendszerint azt válaszolja: lehet, hogy eddig nem volt, de holnap lehet.
Éppen ez választja el a biztosítási szemléletet az utólagos állami kártérítés logikájától.
A regionális menedzser szerint Nyugat-Európában ez a gondolkodás sokkal régebben beépült a gazdálkodói kultúrába: a termelők évtizedek óta természetesnek tekintik, hogy a mezőgazdasági termelés kockázatai ellen biztosításra van szükség. Romániában ez a szemlélet még korántsem általános.

Arad megyében hivatalosan közel 1300 gazda jelentett aszálykárt, és több mint 79 ezer hektárnyi őszi vetés sínylette meg a hosszan tartó szárazságot. Nagy Zsolt falugazdász a Krónikának kifejtette: sokan nem tudtak a kárigénylés lehetőségéről.
Ez különösen fontos az egyre gyakoribb szélsőséges időjárási helyzetek idején. Aszályos esztendőkben, jégesők vagy fagykárok után rendszeresen ugyanaz a vita kezdődik: mekkora összeget fizet az állam, kik jogosultak rá, honnan teremthető elő a költségvetési fedezet, és mikor jut el a pénz a gazdákhoz? A szakember szerint azonban hibás kiindulópont arra számítani, hogy az állam minden jelentős mezőgazdasági kárt képes lesz megtéríteni.
– fogalmazott.
Az agrárbiztosítás ezzel szemben előre meghatározott szerződéses viszony. A gazda díjat fizet, a biztosító pedig meghatározott kockázatokat vállal át. Ez természetesen nem oldja meg a mezőgazdaság valamennyi problémáját, és nem minden időjárási veszteség biztosítható azonos feltételekkel, de egy működő kockázatkezelési rendszerben az állami kárenyhítésnek és a piaci biztosításnak nem ugyanaz a feladata.
A romániai agrárbiztosítási piac fejlődésének ezért alighanem az egyik legfontosabb feltétele a gazdák szemléletváltása. A biztosítást nem akkor kell keresni, amikor már elverte a jég a kukoricát vagy kiszáradt a vetés, hanem a termelés megkezdésekor kell ugyanúgy betervezni a költségek közé, mint a vetőmagot, a műtrágyát, a növényvédő szert vagy az üzemanyagot.
Ebben a gazdaszervezeteknek és a falugazdász-hálózatoknak is komoly szerepük lehet. Székely László elmondása szerint maga is keresi a kapcsolatot erdélyi és székelyföldi gazdákkal, illetve gazdaszervezetekkel, mert éppen azokon a szakembereken keresztül lehetne közelebb vinni a biztosítás lehetőségét a termelőkhöz, akik napi kapcsolatban állnak velük.

Az Európai Unióban az aszály által érintett terület 2024-ben 156 703 négyzetkilométerre nőtt a 2023-ban regisztrált 155 432 négyzetkilométerhez képest, és Romániában, Olaszországban, valamint Bulgáriában volt a legnagyobb mértékű a növekedés.
Románia furcsa kettős rendszere
A romániai agrárbiztosítási piac nem pusztán azért nem fejlődik kellő ütemben, mert a gazdák érdeklődése csekély, hanem azért sem, mert a román mezőgazdasági minisztérium nem hangsúlyozza kellőképpen ennek fontosságát, illetve az agrárbiztosítás nem vált a hivatalos agrárpolitika meghatározó részévé. A jelenlegi rendszer eleve nem ösztönöz kellőképpen agrárbiztosítás kötésére, hiszen a biztosítatlan gazda is számíthat rendkívüli állami segítségre.
Romániának nincs előre finanszírozott országos mezőgazdasági katasztrófaalapja: amikor bekövetkezik például a nagy szárazság, a kormány ad hoc módon, a költségvetésből teremti elő a kártérítésre szánt pénzt. A 2023–2024-es aszály után például 2 milliárd lejt különítettek el a károk enyhítésére.
Más kérdés, hogy az állami kárpótlás rendszerint töredékét fedezi a tényleges veszteségnek. Ha abból indulunk ki, hogy az idei költségvetési megszorítások közepette Tánczos Barna ügyvivő mezőgazdasági miniszter hektáronként mintegy százlejes kárpótlást helyezett kilátásba az aszálykárt szenvedett gazdák számára, akkor jól látható, hogy az esetleges állami támogatás szinte semmit nem fedez a gazda valós kárából.
Ezért érdemes megvizsgálni néhány jól működő nyugat-európai példát is. A francia modell alapelve az, hogy az állam ne kizárólag a katasztrófa után fizessen, hanem előre tegye megfizethetővé a biztosítást. A 2023–2028 közötti rendszerben az elszámolható növénybiztosítási díj 70 százalékát támogatja az állam.
A francia mezőgazdasági minisztérium konkrét példája szerint egy búzatermelő biztosítása 18 euró hektáronként. Ennek 70 százalékát, 12,60 eurót közpénzből fedeznek, így a gazda tényleges terhe 5,40 euró hektáronként, azaz hozzávetőleg 27 lej.
A példában 20 százalékos kárküszöb és önrész szerepel. A francia rendszer háromlépcsős. A kisebb veszteséget a gazda viseli, a jelentősebb károkat a támogatott biztosítás fedezi, a valóban katasztrofális veszteségeknél pedig belép az állami szolidaritási alap.
És van még egy lényeges különbség Romániához képest: a franciák fokozatosan csökkentik a biztosítatlan gazdáknak járó állami kártérítést. A nagy szántóföldi kultúráknál a rendkívüli károk után a biztosítatlan termelőnek járó állami kártérítési arány 2026-ban 28 százalék, 2027-ben 21, 2028-ban pedig már csak 14 százalék lesz. Az üzenet világos: aki nagyobb biztonságot akar, kössön biztosítást.
Spanyolországban még régebbi és kiforrottabb a rendszer. Az országos Agroseguro keretében a biztosítótársaságok közösen kezelik a mezőgazdasági kockázatokat, az állam pedig jelentősen támogatja a gazdák biztosítási díját.
A 2026-os spanyol rendszerben több támogatási elem összeadható, de az állami és regionális hozzájárulások együttes összege általában legfeljebb a támogatási alap 75 százalékáig terjedhet. Külön kedvezmény jár például azoknak, akik folyamatosan fenntartják aszálybiztosításukat.

Nehéz helyzetbe hozta az idei aszályos nyár az érmelléki gazdákat, az öntözés nélküli szántóföldi növénytermesztés jövőre sem kecsegtet sok jóval, a helyzetet az elszabadult inputanyagárak tovább nehezítik.
Iratkozzon fel hírlevelünkre, hogy elsőként értesüljön a hírekről!
Étolajgyárat épít Erdélyben egy mezőgazdasági szövetkezet megbízásából a KÉSZ Group – adta hírül a Profit.ro hírportál.
Románia nemcsak, hogy már nem szállít gázt Magyarország irányába (ami valójában a Transgaz által biztosított tranzit), ahogyan az korábban megszokott volt, hanem most kénytelen gázt importálni nyugati szomszédjától – közölte az Economedia.ro.

A cernavodai atomerőművet legkorábban október közepén lehet újraindítani – jelentette ki Cristian Bușoi, az energiaügyi minisztérium államtitkára.

Tavaly 8716 lej volt a havi bruttó átlagbér Romániában, 655 lejjel, azaz 8,1 százalékkal nagyobb, mint egy évvel korábban; a nettó átlagbér 2024-hez képest 307 lejjel (6,2 százalékkal) 5266 lejre nőtt 2025-ben.

Az üzemanyagárak új rekordszintet értek el a romániai töltőállomásokon, miután péntek reggel több lánc is újabb áremelést hajtott végre; aztán váratlanul visszacsökkentették az árakat.
Csaknem háromezren jelezték a tavaszi vetésű növényekben keletkezett károkat, de Nagy Zsolt falugazdász szerint valójában ennek sokszorosa a károsultak száma. A tavalyi kárpótlás mértékét is csak most hagyták jóvá.
Ha minden a tervek szerint halad, október elsejétől hatályba lép az új díjszabási rendszer a romániai országutak használatára vonatkozóan.
A nyugdíjak hibás kiszámítása nem „jelenségszintű” probléma, az embereknek bízniuk kell abban, hogy járandóságukat helyesen állapították meg – jelentette ki a Bihar megyei nyugdíjpénztár igazgatója.

Miután szerdán a benzin ára átlépte a literenkénti 10 lejes lélektani határt az OMV romániai töltőállomásain, és ezzel történelmi csúcsra került, csütörtökön más láncok is csatlakoztak a „klubhoz”.
Az Európai Újjáépítési és Fejlesztési Bank (EBRD) változatlanul 0,2 százalékos gazdasági visszaeséssel számol Romániában 2026-ra, jövőre pedig 1,8 százalékos növekedést vár.


 Látogatottsági adatok
szóljon hozzá!