


Fatér Gyula szerint 2023 alapvetően konszolidációs év lesz az OTP romániai leányvállalata számára
Fotó: OTP Bank Románia
Miközben számos ország recesszióba süllyed, Romániában elérhető cél a 2–2,5 százalékos gazdasági növekedés, ám az infláció – bár lassú csökkenésnek indul – még kétszámjegyű marad az év végéig – jelentette ki a Krónikának adott interjúban Fatér Gyula, az OTP Bank Románia vezérigazgatója. A magyar tőkéjű pénzintézet várakozásai szerint a hiteltörlesztő-részletek idén is magasak maradnak, csökken a lakásvásárlási kedv, de ez nem vezet a lakóingatlanok árának látványos csökkenéséhez.

2023. január 10., 15:062023. január 10., 15:06
– Újabb nehéz évet zártunk számos szempontból. Amikor a 2022-es esztendőre szóló előrejelzések készültek, még csak azzal kalkuláltunk, hogy meddig lesznek még velünk a koronavírus-világjárvánnyal egyetemben begyűrűzött gazdasági nehézségek, meddig emelkedik az infláció, megelőzhető-e a gazdasági válság. Ehhez képest február 24-én Oroszország megtámadta Ukrajnát, és fenekestől felfordult minden, amit addig terveztünk. Hogyan tekint Ön vissza az elmúlt évre?
– A tavalyi év meglehetősen változatos és nem könnyű év volt, sok meglepetéssel. Összességében azt gondolom, hogy ezen belül Románia viszonylag jól átvészelte ezt az időszakot, sem a gazdasági növekedés, sem pedig az általános gazdasági mutatók területén nincs oka a szégyenkezésre, és ez adott egy viszonylag stabil hátteret arra, hogy egyébként a mi bankunk is, és remélhetőleg az olvasók többsége is összességében elfogadható évet tudott maga mögött. Ha a gazdasági mutatókat nézzük, akkor tavaly a növekedés elég jelentős volt, és azt gondoljuk, hogy idén is 2,5 százalékos növekedés várható országos szinten, aminek – az Európai Unió országait figyelembe véve – akár örvendhetünk is, hiszen nagyon sok országban az idei évre akár a recesszió félelme is felmerült.
– Biztosra vehetjük, hogy Romániában nem lesz recesszió? Lehet egyáltalán prognózisokat készíteni a jelenlegi bizonytalan helyzetben?
– Valóban sok minden változik napról napra, és ne felejtsük el, nem is tudjuk figyelmen kívül hagyni, hogy a szomszédunkban háború zajlik, ami olyan bizonytalan környezetet ad, ami mellett minden előrejelzés egy picit jóslásnak tűnik. Ettől függetlenül

– A 2022-es évre rányomta a bélyegét a magas infláció. Várakozásaik szerint hogyan alakul idén a mutató?
– Véleményünk szerint az infláció hamarosan tetőzik, és nem alacsony szinten tetőzik. Azt gondoljuk, hogy január–februárban, de az is lehet, hogy már decemberben láttuk a legmagasabb számot, és innen egy lassú ereszkedés indul.
„Miközben Románia próbál alkalmazkodni a magas energiaárakhoz, a román gazdaság növekedése lassul, az eurózóna pedig stagfláció vagy akár recesszió felé tart.
– Milyen mozgásokra számíthatunk eközben a hiteltörlesztő-részleteket meghatározó ROBOR, illetve IRCC esetében?
– A kamatok is közel vannak véleményünk szerint a maximumokhoz, de ugyebár minden kamat másképp alakul. Az irányadó jegybanki kamat még lehet, hogy egy picit feljebb is megy, és úgy gondoljuk, hogy a ROBOR, ami a román bankközi kamat, az körülbelül ott lehet már a csúcsán, és innen egy lassú csökkenést várunk. Ám a legtöbb hitel most már nem a ROBOR-hoz, hanem az IRCC-nek hívott mesterséges kamatlábhoz van kötve, ami egy darabig még biztosan emelkedik. Azt láttuk, hogy decemberben meg a harmadik negyedévben a ROBOR számai már csökkenést mutattak, viszont azt is tudjuk, hogy az IRCC – ami a számítási módjából adódóan nagyon hosszú időn keresztül nem követte a ROBOR-t, hanem sokkal alacsonyabb volt – ebben a negyedévben 5,7 százalékra emelkedik. Valószínűleg az év közepéig az ehhez kötött hiteleknél a törlesztőrészletek még növekedni fognak, de aztán az év vége felé már ezen a területen is van esély arra, hogy csökkenést lássunk.
– Valószínűleg megsínylette a hitelezési üzletág a magas kamatokat. Mennyire esett vissza a bankkölcsönök iránti kereslet? Hogyan alakulhat idén a lakosság, illetve a cégek hitelfelvételi hajlandósága?
– A tavalyi évben összességében még pozitív volt a hiteldinamika. Valahol a nyár környékén már erőteljes visszaesés volt látható országos szinten, először elsősorban a lakossági és ezen belül is a jelzáloghitelezésben. A vállalati hitelfelvétel dinamikája még az utolsó negyedévben is inkább pozitív volt, viszont az év vége felé a lakossági hitelek már állományszinten negatívba is fordultak. Azt gondolom, jó hír, hogy a vállalatok továbbra is bizakodva néznek a jövőbe, és nagyon sok olyan program, támogatás elérhető, amelyek miatt mi azt gondoljuk, hogy a vállaltok az idei év során is próbálnak bővülni, lesznek beruházások, és habár alacsonyabb szinten, de a vállalati hitelezés továbbra is pozitív, 5–10 százalék közötti bővülést fog mutatni. Azt gondolom, hogy a lakossági jelzálog- és személyi kölcsön területén picit hosszabb idő kell ahhoz, hogy ismét azt a hitelfelvételi igényt lássuk, amit akár a tavalyi év elején.

Fotó: OTP Bank Románia
– A jelzáloghitelek iránti kereslet megcsappanása nyomán milyen mozgásokat várhatunk az ingatlanpiacon?
– Kölcsönhatás van, kihat az ingatlanpiacra, hogy megdrágultak a hitelek. Ezért van az, hogy egyes szegmensekben – a lakások, bizonyos típusú irodaingatlanok iránt – jelentősen visszaesett a kereslet.
– A kereslet visszaesése vezethet az ingatlanárak csökkenéséhez?
– Mi azt gondoljuk, hogy az árak talán nem fognak csökkenni. Igazából nagyon komoly növekedés volt a korábbi időszakokban, és ez a növekedés most sokkal alacsonyabb szinten történik, bizonyos esetekben meg is áll. Vannak olyan ingatlantípusok – például irodaingatlanok –, amelyek esetében az árcsökkenés is elképzelhető, hiszen a covid is átalakította az irodahasználati szokásokat, illetve az irodafenntartási költségek növekedésével a bérleti díjak is megnőnek, ami további negatív hatást ad az irodaiingatlan-piac iránti keresletnek.
– A lakáspiacon ezek szerint nem számíthatunk számottevő, a 2008-as gazdasági válság nyomán tapasztalthoz hasonló árcsökkenésre?
– Ez egy teljesen más válság, itt más jellegű problémák vannak. De egyelőre az látszik, hogy nagyon drámai változás a keresleti oldalon, összességében véve a gazdaságban, nem látszik: a foglalkoztatottság továbbra is a túlfoglalkoztatás problémáit mutatja, mintsem a munkanélküliség erőteljes növekedését vetítené elő. Ez összességében azt mutatja, hogy egyelőre kicsi a valószínűsége az olyan szélsőséges dolgoknak, mint amit 2008-ban láttunk.
– És mi a helyzet a bankbetétekkel? Az elmúlt időszak arra késztette az embereket, hogy takarékosabbak legyenek? Vagy már akkora a baj, hogy kénytelenek voltak hozzányúlni tartalékaikhoz?
– Az elmúlt évnek az első felét leszámítva egy erőteljes megtakarítási hullámot látunk, tehát a betétállomány, a lakossági megtakarítás mértéke erőteljesen növekedett. Kivétel volt a tavalyi év első fele, amikor a megváltozott körülménykehez való alkalmazkodás miatt a betéteknek a nagysága inkább csökkent. De ebben szerepet játszott az is, hogy a megnövekedett az állami kötvények kamatja, és az elszívó hatás érvényesült, vagyis sokan állampapírba fektették a pénzüket. Ez most már kiegyenlítődött, a bankbetéteknek abszolút versenyképes kamata van, és ebből kifolyólag az utóbbi időszakban már azt látjuk, hogy a megtakarítás visszatért a korábbi mederbe.
– Óvatosabban költekezünk? Kevesebbet vásárolunk?
– Inkább azt mondanám, nagyon sokszor az van, hogy a meglévő jövedelmünket még hitellel kiegészítve többet fogyasztunk. De amikor a bizonytalanságot érezzük, akkor már nem veszünk fel hitelt, és a saját önrészünket is másra fordítjuk. Lehet, hogy egy részét fogyasztásra, de egy részét megtakarításra.
– Ami a megtakarításokat illeti, jellemzően lejben vagy valamilyen külföldi devizában vannak ezek a számlák?
– A tavalyi évben a háború kitörésekor volt egyfajta mozgás a devizák irányába, ez viszont visszafordulni látszik, és ha összehasonlítjuk az elérhető kamatokat, akkor lejben 7–8 százalékos kamatok vannak, euróban pedig ez inkább 1–2 százalék, és az utóbbi időszakban a lejnek a nagyfokú stabilitása is azt mutatja, hogy sokkal érdemesebb volt lejben megtakarítani.
– Az OTP azt a célt tűzte ki korábban, hogy 2024 végére 2,5 százalékról 5 százalékra növeli piaci részesedését. Reálisnak tekinti ezt a célkitűzést? Milyen akvizíciós, terjeszkedési terveik vannak a közeljövőben?
– Elindítottunk egy programot, ami azt célozta, hogy a hitelpiacon 5 százalékos részesedést érjünk el. A 4 százalékon már valamivel túl vagyunk. Az eddigi terveink és a program sikerét mutatja, hogy a tavalyi évben is léptünk egyet előre a romániai bankok nagyság szerinti listáján. Haladunk előre szépen a tervek szerint, és ami talán ennél sokkal fontosabb, hogy az ismertségünk és az ügyfelek elégedettsége, amit folyamatosan mérünk, egyre jobb számokat mutat. Úgy hogy összességében a tavalyi évvel elégedettek vagyunk. Ettől függetlenül nyilván, mint mindenkinél, nálunk is megnőttek a bizonytalanságok, és az biztos, hogy a 2023-as év alapvetően egy konszolidációs év lesz számunkra is olyan szempontból, hogy az elmúlt években egy nagyon komoly növekedést értünk el. 20 százalékos vagy azt meghaladó növekedéseink is voltak, úgy hogy a következő időszakban nekünk is az lesz a feladatunk, hogy megnövekedett létszámot, a megnövekedett portfoliót, az ehhez kapcsolódó szolgáltatásokat konszolidáljuk.
Fotó: Facebook/OTP Bank Romania
– Ez azt jelenti, hogy idén nem tervezik új bankfiókok nyitását, és akvizíciós terveik sincsenek?
– Nem, ezt egyáltalán nem mondanám, hiszen a lehetőségeket megvizsgáljuk. Folyamatosan vannak olyan lehetőségek, amiken gondolkodunk, és azt nyugodtan mondhatom, hogy az akvizíciót, amennyiben ilyen lehetőség felmerül, mindenképpen megkíséreljük. Nyilvánvalóan egy akvizíció nem csak az egyik félen múlik. De alapvetően továbbra is az a stratégiánk, hogy organikusan, tehát a meglévő infrastruktúránk jobb kihasználásával, további befektetésekkel nőjünk. Az elmúlt időszakban fejlesztettük a fiókhálózatot, fejlesztettük a digitális csatornáinkat is, ezt nem akarjuk feladni.
– A digitális csatornák iránt mekkora az érdeklődés? Beszélhetünk látványos növekedésről például az okostelefonos fizetések terén?
– Igen, az átutalások és a fizetések folyamatosan és megállíthatatlanul mennek ebbe az irányba. A számlanyitások terén is megjelent ugyanakkor a digitális lehetőség, mint alternatíva, hogy ne kelljen bemenni a bankfiókba, hanem teljesen digitálisan intézhetjük a számlanyitást.
Ettől függetlenül alapvetően azt látjuk, hogy ezek a tranzakciók és a bonyolultabb dolgok, például egy jelzáloghitel igénylése, hosszú időn keresztül még a személyes kapcsolaton és a személyes jelenléten fog alapulni.
– Szó esett akvizíciókról: ennyi év távlatából van-e már sejtésük arról, miért utasította el a román jegybank (BNR) – a bukaresti versenyhivatalt is meglepve – a Banca Românescă felvásárlását, vagy még mindig homályba vész?
– Ugye általában az szokott lenni, hogy minél több idő telik el valami megtörténte után, annál nagyobb a homály, a világosság kevésbé szokott idővel előjönni. Ez már elég régen történt, öt éve. Én akkor nem voltam még itt. De, őszintén szólva, mi nem azzal foglalkozunk, hogy mi volt akkor, hanem azzal foglalkozunk, hogy mit tudunk jobban csinálni, és nyilván tanulunk, amiből lehet, és ahogy említettem, nem zárkózunk el további akvizíciók lehetőségétől, és meglátjuk majd a következő alkalommal. Én biztos vagyok benne, hogy sikeresebbek leszünk.
Bár a tavalyi évre rányomta a bélyegét a koronavírus-világjárvány, illetve a gazdasági válság, a romániai bankszektor összességében nem sínylette meg a krízishelyzetet.
Iratkozzon fel hírlevelünkre, hogy elsőként értesüljön a hírekről!
Egyre húsbavágóbb kérdés az autósok számára a közel-keleti konfliktusok és az egekbe szökő olajárak miatt: mennyibe kerül száz kilométer? Megdöbbentő számítások látnak napvilágot.
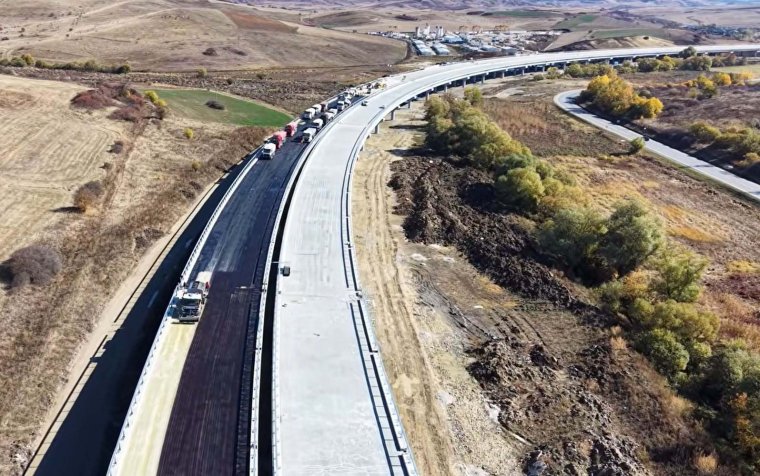
Egyre közeledik a munkálatok vége az észak-erdélyi autópálya több szakaszán is, már elkezdték az aszfaltozást a nádasszentmihályi völgyhídon.
Jelentősen rontotta Románia idei gazdasági kilátásait a Nemzetközi Valutaalap (IMF): a korábban várt növekedés helyett immár a bruttó hazai termék (GDP) 0,5 százalékos zsugorodásával számol, miközben az infláció is magasabb lehet a korábban becsültnél.

A Rail Port Románia legnagyobb szárazföldi intermodális terminálja, a kürtösi pedig a nyugati régió egyetlen vámszabad övezete.
Három hónapnyi deflációt követően, az augusztusi 6,17 százalékról szeptemberben 6,61 százalékra nőtt az éves infláció Romániában – közölte kedden az Országos Statisztikai Intézet (INS).
Mire egy termék a gyártósorról a bevásárlókosárba kerül, az ára többször is változhat.
Romániában drágultak 2025-ben a leggyorsabb ütemben a lakások európai összevetésben – derül ki Deloitte Property Index 2026 éves elemzésből.
Alkalmassá kell tenni napelemek fogadására is az új épületeket az Európai Unió irányelve szerint, azonban Románia – akárcsak a többi tagország – még nem teljesítette az elvárásokat, ezért az EU kötelezettségszegési eljárást indított.

Az Európai Unió Tanácsának soros elnökségét betöltő Írország javaslatot mutatott be szombaton, amely szerint több mint 140 milliárd euróval csökkentenék az EU következő, 2028-tól érvényes hétéves költségvetését.

Igencsak különböző méretű lakásokat vásárolhatunk 100 ezer euróból erdélyi nagyvárosokban.




 Látogatottsági adatok
szóljon hozzá!